Hostgator

quarta-feira, 31 de outubro de 2012

ICMS - imunidade - dispensa de prova de inexistência de similar nacional

VALOR ECONÔMICO - LEGISLAÇÃO & TRIBUTOS


Justiça isenta máquina importada de ICMS

Compartilhar

Um hospital de Barretos, no interior de São Paulo, obteve na Justiça o direito de não recolher ICMS na importação de três equipamentos de mamografia digital provenientes da França. Apesar de possuir imunidade tributária por ser instituição de assistência social sem fins lucrativos, a Fazenda paulista condicionava a isenção à comprovação de que não há similar nacional. O Fisco cobra da entidade R$ 323,5 mil de imposto. As máquinas custaram R$ 1,47 milhão. 

Segundo advogados, a decisão é relevante por reafirmar o entendimento do Judiciário em um problema recorrente entre as entidades sociais situadas no Estado. "É inevitável entrar com mandado de segurança para não recolher o imposto. Não há outro remédio", afirma Luis Rogério Sawaya, sócio do Sawaya e Nunes Advogados. "Temos cerca de 290 liminares sobre o assunto. Em 95% dos casos, o Judiciário reconhece a imunidade." 

O problema, segundo tributaristas, está no descompasso entre a Constituição e a legislação do Estado. A Constituição proíbe a tributação de "patrimônio, renda ou serviços" das instituições de assistência social sem fins lucrativos. O Regulamento do ICMS paulista, porém, não dispensa o recolhimento na importação de bens destinados ao patrimônio. Admite a isenção apenas se demonstrada a falta de similar nacional. 

Na liminar, a juíza Mônica Senise Ferreira de Camargo, da 3ª Vara Cível de Barretos, afirma que, em São Paulo, "a questão da imunidade tributária vem sendo tratada como se isenção fosse". Para ela, se o hospital é imune, não é necessário exigir comprovação de falta de similar nacional. 

A juíza negou ainda o argumento da Fazenda paulista de que o importador não sofre tributação sobre "seu patrimônio, renda ou serviço" - alvo da imunidade constitucional. Segundo ela, o ICMS é um imposto indireto, incluído no preço da mercadoria. 

No mandado de segurança, os advogados do hospital ressaltaram que o Supremo Tribunal Federal (STF) tem decisão no sentido de que a imunidade abrange o ICMS na importação de mercadorias utilizadas para a prestação de serviços por essas entidades. "Argumentamos que a importação era para uso próprio e não para revenda. Inevitavelmente, ela teria que arcar com o ônus do imposto", diz o advogado que representa o hospital, Breno Ferreira Martins Vasconcelos, sócio do Falavigna, Mannrich, Senra e Vasconcelos Advogados. 

O tributarista Ricardo Martins Rodrigues, do Tudisco & Rodrigues Advogados, concorda com o entendimento da juíza. "O Fisco não pode restringir o que a Constituição não faz, ainda mais em se tratando de regra de imunidade". 

A Procuradoria-Geral do Estado (PGE) já recorreu da decisão. Em nota, afirmou que os órgãos públicos estaduais também estão obrigados a apresentar comprovante de falta de similar nacional na importação de mercadorias. "Vale lembrar que as entidades sociais devem aplicar integralmente os seus recursos no Brasil e, havendo produto similar nacional, essa importação não se justificaria", diz a nota. 

Bárbara Pombo - De Brasília

Valor Econômico, 31/10/2012

http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=13211

Fisco nega crédito de Cofins sobre insumos essenciais

VALOR ECONÔMICO - LEGISLAÇÃO & TRIBUTOS


Fisco nega crédito de Cofins sobre insumos essenciais

Compartilhar

Enquanto o Judiciário não define o que pode ser considerado insumo para a obtenção de créditos de PIS e Cofins, a Receita Federal mantém seu posicionamento restritivo. O entendimento abrange até mesmo bens ou serviços essenciais para a produção. 

Ao responder a uma solução de consulta de uma indústria mineira, a Receita Federal decidiu que não podem ser descontados créditos de equipamentos de proteção, ainda que sejam usados por trabalhadores no processo produtivo. Também foram negados créditos sobre custos com bens e serviços para a higienização, sanitização e controle de qualidade dos equipamentos e do ambiente de produção. Esses gastos são obrigatórios, de acordo com a legislação que regulamenta a atividade. 

O entendimento consta da Solução de Consulta nº 124, da Receita Federal da 6ª Região Fiscal (Minas Gerais), publicada na edição de ontem do Diário Oficial da União. As soluções têm validade legal só para quem faz a consulta, mas orientam os demais contribuintes. 

Com o posicionamento da Receita, os contribuintes têm recorrido ao Judiciário para tentar assegurar o direito a créditos de PIS e Cofins. O advogado Eduardo Santiago, do escritório Demarest & Almeida Advogados, lembra que há, na 2ª Turma do Superior Tribunal de Justiça (STJ), um processo sobre a questão pendente de julgamento, em virtude de pedido de vista do ministro Herman Benjamin. 

O relator do caso, ministro, Mauro Campbell Marques, manifestou-se no sentido de assegurar o direito de aproveitamento de créditos de PIS e Cofins não cumulativos decorrentes da aquisição de materiais de limpeza e desinfecção, bem como de serviços de dedetização aplicados no ambiente produtivo. 

Os contribuintes mais arrojados, segundo advogados, preferem usar créditos de PIS e Cofins e aguardar as autuações para se defenderem na esfera administrativa. O Conselho Administrativo de Recursos Fiscais (Carf) - última instância - tem proferido decisões favoráveis aos contribuintes. "Negar o crédito sobre gastos desta natureza [essenciais e necessários ao processo produtivo], com base nas instruções normativas da Receita, é manifestamente ilegal e afronta o princípio da não cumulatividade", afirma o advogado Diego Aubin Miguita, do escritório Vaz, Barreto, Shingaki & Oioli Advogados. 

Laura Ignacio - De São Paulo

Valor Econômico, 31/10/2012

http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=13210

segunda-feira, 29 de outubro de 2012

INSS - Sócio com nome na certidão de dívida ativa pode responder à execução fiscal


STJ


Sócio com nome na certidão de dívida ativa pode responder à execução fiscal

Compartilhar

É possível o redirecionamento da execução fiscal proposta contra pessoa jurídica aos seus sócios, cujos nomes constem da Certidão de Dívida Ativa (CDA). A tese, firmada em recurso repetitivo no Superior Tribunal de Justiça (STJ), foi aplicada pela Primeira Turma para decidir um recurso sobre execução fiscal a favor do Instituto Nacional do Seguro Social (INSS). O relator é o ministro Benedito Gonçalves. 

No REsp 1.104.900, julgado em abril de 2009 pelo regime dos recursos repetitivos, a Primeira Seção firmou entendimento no sentido de que, se a execução foi ajuizada apenas contra a pessoa jurídica, mas o nome do sócio consta da CDA, cabe a ele provar que não ficou caracterizada nenhuma das circunstâncias previstas no artigo 135 do Código Tributário Nacional (CTN), ou seja, que não houve a prática de atos com excesso de poderes ou infração de lei, contrato social ou estatutos. 

No caso julgado agora pela Primeira Turma, o recorrente sustentou que os sócios não praticaram nenhum ato que justificasse sua inclusão no polo passivo da execução fiscal, bem como que o INSS não demonstrou a sua ocorrência. O recorrente alegava que o caso não se amoldava à tese fixada no julgamento do recurso repetitivo e que isso não foi apreciado pela corte de origem, o Tribunal Regional Federal da 2ª Região (TRF2). 

O ministro Benedito Gonçalves constatou que a tese cuja omissão se alega no recurso especial não foi apresentada perante o TRF2 por ocasião da oposição dos embargos declaratórios. “No caso concreto, o tribunal regional admitiu o redirecionamento da execução fiscal aos sócios em razão de estarem seus nomes incluídos na CDA”, afirmou o relator. 

Ag 1335879 - REsp 1104900

Fonte: STJ, 29/10/2012

http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=13197

quinta-feira, 25 de outubro de 2012

Liminar não interrompe cobrança de juros de mora


VALOR ECONÔMICO - LEGISLAÇÃO & TRIBUTOS


Liminar não interrompe cobrança de juros de mora

Compartilhar

O contribuinte deve pagar juros de mora mesmo no período em que a cobrança de tributo esteve suspensa por decisão judicial provisória. O entendimento é da 1ª Seção do Superior Tribunal de Justiça (STJ). Apesar de o ministro Mauro Campbell Marques ter pedido vista do processo, a maioria dos ministros já concordou, em julgamento realizado ontem, com a interpretação da Fazenda Nacional de que, nos casos de liminares cassadas, a legislação só permite a exclusão da multa, e não dos juros. A definição acaba com a divergência existente entre as duas turmas de direito público da Corte. 

Segundo advogados, a interpretação do STJ terá impacto em discussões judiciais de todo e qualquer tributo. E significa, na prática, aumento significativo nos valores a serem recolhidos ao Fisco. De acordo com o tributarista Rodrigo Farret, do Bichara, Barata & Costa Advogados, é comum as empresas buscarem liminares para suspender a exigência do tributo e, com isso, evitar um desembolso imediato para discutir judicialmente uma autuação fiscal. "Algumas liminares vigoram por anos, até a última instância", disse Farret, acrescentando que, agora, o Fisco poderá cobrar os juros por todo esse período. 

No recurso julgado, a Procuradoria-Geral da Fazenda Nacional (PGFN) questionava decisão, de 2010, da 2ª turma do STJ que reconheceu o direito da empresa Magnesita Refratários de não pagar juros e multa no período em que estava protegida por liminar. A 1ª Turma teve entendimento diferente anos antes, em um caso em que se discutia a cobrança de CPMF. 

A empresa mineira Magnesita conseguiu, em 1992, decisão em primeira instância para deixar de recolher o Finsocial - contribuição social extinta no início dos anos 90. Mas a decisão foi cassada, posteriormente. Mesmo recolhendo o tributo, o Fisco passou a cobrar os juros referente ao período de vigência da liminar. "A liminar interrompe a incidência de juros de mora", defendeu a advogada da empresa, Karina Góis Gadelha Dias, durante o julgamento. 

Mas para o relator do recurso da Fazenda, ministro Arnaldo Esteves Lima, a legislação não permite a exclusão dos juros. A decisão, de 25 páginas, está baseada na interpretação conjunta de dois dispositivos. O artigo 161 do Código Tributário Nacional prevê que "o crédito não integralmente pago no vencimento é acrescido de juros de mora, seja qual for o motivo determinante da falta". Enquanto que o parágrafo 2º do artigo 63 da Lei nº 9.430, de 1996, interrompe apenas a incidência da multa de mora "desde a concessão da medida judicial até 30 dias após a data da publicação da decisão que considerar devido o tributo". "A legislação é expressa", afirmou o ministro. 

O ministro ainda citou o juiz federal Leandro Paulsen para diferenciar os juros de mora e a multa. Ele entende que os juros seriam uma compensação por falta de pagamento na data exigida, enquanto a multa seria uma punição por descumprimento da norma tributária. 

Outros seis ministros concordaram com o relator. "Cassada a liminar volta-se à situação original, ou seja, de inadimplência", disse a ministra Eliana Calmon, ao defender a incidência. 

O ministro Napoleão Nunes Maia Filho foi contra o entendimento por considerar que a medida tira a força e o valor de decisões liminares. "Durante o período de vigência da liminar nenhuma sanção pode recair sobre o contribuinte", afirmou. Para o ministro, ainda haveria o detalhe de que a legislação da CPMF autorizava a cobrança de encargos em casos de cassação de liminar. 

Na decisão proferida há dois anos pela 2ª Turma, o ministro Mauro Campbell Marques havia entendido que a cobrança de juros estaria dispensada com base no mesmo dispositivo da Lei nº 9.430, de 1996. "É de rigor a incidência da regra, para afastar a cobrança dos juros e da multa de mora em desfavor do contribuinte, nestes casos", disse na época. O pedido de vista do ministro poderá reabrir as discussões na 1ª Seção.

Bárbara Pombo - De Brasília

Valor Econômico, 25/10/2012


http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=13179

RTT - Receita Federal esclarece tributação de subvenções


VALOR ECONÔMICO - LEGISLAÇÃO & TRIBUTOS


Receita Federal esclarece tributação de subvenções


Compartilhar

As empresas que optaram pelo Regime Tributário de Transição (RTT) não devem pagar Imposto de Renda (IR) e Contribuição Social sobre o Lucro Líquido (CSLL) sobre doações e subvenções para investimento - valores usados para modernização e ampliação de negócios. O entendimento da Receita Federal está na Solução de Consulta nº 26 da 3ª Região Fiscal (Ceará, Maranhão e Piauí), publicada na edição de ontem do Diário Oficial da União. 

O RTT foi criado para evitar impacto fiscal com a mudança nas regras contábeis instituída pela Lei nº 11.638, de 2007. A norma revogou o dispositivo da Lei das Sociedades Anônimas (nº 6.404, de 1976) que determinava que as subvenções para investimento deveriam ser contabilizadas em conta de reserva de capital. 

Além disso, a Lei nº 11.941, de 2011, que também alterou as regras contábeis, estabeleceu que esses valores deveriam ser contabilizados em conta de resultado pelo regime de competência. Em relação às subvenções para custeio, que são as despesas correntes das empresas, a legislação sempre foi clara sobre a incidência de IR e CSLL. 

Quanto às subvenções para investimento, anteriormente era aplicado o Parecer Normativo CST da Receita Federal nº 112, de 1978. A norma determinava a não incidência do IR e da CSLL sobre lançamentos em conta de reserva de capital. 

Mas como esses valores passaram a ser registrados na conta de resultado - equivalente à receita -, vários contribuintes ficaram em dúvida sobre a tributação de subvenções para investimento. A receita é base de cálculo do IR e da CSLL. "Por isso, a solução de consulta é relevante. Pelo menos, enquanto existir o RTT", diz o advogado Maucir Fregonesi, do Siqueira Castro Advogados. 

De acordo com a Receita Federal, o RTT deve ser revogado em breve por meio de uma medida provisória, cuja redação estaria sendo finalizada pelo Poder Executivo. "Mesmo com o fim do RTT, acredito que deverá ser dado outro tipo de tratamento para que as subvenções para investimento não sejam tributadas", afirma Fregonesi. 

Para o advogado, a medida se justifica porque esses valores são repassados para a ampliação de planta industrial, por exemplo. "Não são valores que podem ser distribuídos aos sócios. Por isso, não deve haver tributação, a despeito das mudanças das normas contábeis", diz o tributarista. 

Laura Ignacio - De São Paulo

Valor Econômico, 25-10-2012

http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=13178

terça-feira, 23 de outubro de 2012

Testamento vital e a tutela da vida

Testamento vital e a tutela da vida

Por Fernando Borges Vieira

No dia 9 de agosto, o Conselho Federal de Medicina publicou no Diário Oficial da União a Resolução nº 1.995, por meio (e força) da qual orienta que pacientes sob condições predeterminadas podem desistir de seu tratamento de saúde.

Em homenagem à melhor e necessária compreensão, o núcleo de referida resolução pode ser sintetizado da seguinte forma: o paciente pode manifestar expressamente se deseja ou não receber cuidados e tratamentos no momento em que não puder mais expressar livre e autonomamente sua vontade; o médico responsável levará em consideração as diretrizes antecipadas de vontade e o paciente poderá designar um representante para que manifeste sua vontade e o desejo manifestado por intermédio deste será considerado.

Ainda de acordo com a resolução, o médico deixará de considerar a manifestação de vontade se contrária aos preceitos do Código de Ética Médica. As diretivas antecipadas do paciente prevalecerão sobre qualquer outro parecer não médico, inclusive sobre os desejos dos familiares e o médico registrará, no prontuário, as diretivas antecipadas de vontade que lhes foram diretamente comunicadas pelo paciente. E por fim, não sendo conhecidas as diretivas antecipadas de vontade do paciente e nem havendo representante designado, familiares disponíveis ou falta de consenso entre estes, o médico recorrerá ao comitê de bioética ou à comissão de ética médica do hospital ou, ainda, aos conselhos regional e federal de medicina para fundamentar sua decisão sobre conflitos éticos, quando entender que esta medida é necessária e conveniente.

Frente às novas orientações referidas, no entanto, faz-se necessário a nós, advogados, indicarmos aos profissionais médicos a mais extremada cautela no exercício da resolução, sob pena deste profissional responder civil e criminalmente pela abreviação da vida do paciente sob seus cuidados.

Os médicos devem ter extrema cautela no exercício da Resolução nº 1.995

É importante, por exemplo, lembrarmos a conduta capitulada no artigo 135 do Código Penal sob a rubrica lateral de Omissão de Socorro, que caracteriza como crime deixar de socorrer alguém sem o risco pessoal de fazê-lo.

Prevalece a resolução sobre a Constituição Federal e o Código Penal? Do ponto de vista do conflito aparente de normas é certo que não, pois aquele sequer força de lei conserva e, mesmo que conservasse, não sobreporia nossa norma fundamental. É nesse sentido que se poderia apontar na direção da inconstitucionalidade - e portanto ilegalidade - das orientações do Conselho Federal de Medicina, mas a questão vai muito além e provoca vigorosa reflexão sobre o direito à própria vida, à dignidade da vida e à prevalência de manifestações de última vontade.

Enquanto os jurisconsultos refletem sobre tais questões, certo é que a Resolução nº 1.995 do Conselho Federal de Medicina está em vigor e oferece égide aos profissionais da medicina e, para que estes não venham a responder civil e criminalmente, é imprescindível que, sempre que possível, seja dada preferência à manifestação escrita por parte do paciente, sempre a rogo de duas testemunhas. Se a manifestação for verbal, seja a mesma reduzida a termo na presença de duas testemunhas, as quais hão de firmá-lo e seja sempre atestada a sanidade do paciente e sua livre e integral consciência.

É importante também que seja considerada a vontade do paciente, de seu representante documentalmente nomeado ou de seus familiares só e somente para abreviar o sofrimento do paciente, garantir a dignidade humana e inexistir oportunidade de cura. Na dúvida, que prevaleça a tutela à vida e sejam consultados os órgãos de ética médica, jamais sendo tomada qualquer atitude de maneira precipitada ou isolada - cautela, é esta a maior recomendação.

Em seu juramento, Hipócrates sugeriu o compromisso com a vida: "A ninguém darei por comprazer, nem remédio mortal nem um conselho que induza a perda". Então que fique uma reflexão: diante da nova resolução, qual seria a compreensão de Hipócrates, cujo juramento já denotava (cinco séculos antes de Cristo) a preocupação com a preservação da vida?

Fernando Borges Vieira é sócio sênior do escritório Manhães Moreira Advogados Associados, onde coordena as áreas de Inteligência das Relações de Trabalho e Comunicação Corporativa

Este artigo reflete as opiniões do autor, e não do jornal Valor Econômico. O jornal não se responsabiliza e nem pode ser responsabilizado pelas informações acima ou por prejuízos de qualquer natureza em decorrência do uso dessas informações


Valor Econômico, 04 de outubro de  2012

http://www.valor.com.br/brasil/2854550/testamento-vital-e-tutela-da-vida#ixzz2A7exci9p


terça-feira, 11 de setembro de 2012

Após busca por 'startups', jovens criam aceleradora

Após busca por 'startups', jovens criam aceleradora

Exclusivo para assinantesPara ler a matéria completa faça seu login ou cadastre-se
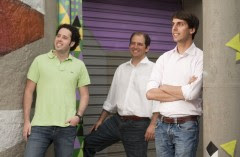
Anthony Eigier (à esquerda), Rogério Silberberg e Cesar Mufarej, sócios da Tree Labs: objetivo é preparar até oito companhias iniciantes por semestre

Os jovens Anthony Eigier e Cesar Mufarej, de 24 anos, trabalhavam na área de fusões e aquisições do Banco Votorantim. Enquanto avaliavam uma série de empresas com potencial para o banco aportar recursos, desejavam, individualmente, encontrar um negócio na área de tecnologia para investir seu próprio capital. Entre uma conversa e outra, perceberam o objetivo comum e decidiram empreender juntos.

Eigier e Mufarej convidaram para sócio-mentor Rogério Silberberg, que atua no mercado de internet desde 1995 e fundou algumas companhias conhecidas, como o site de entretenimento Fulano.com.br, que se transformou na agência F.Biz; o guia de compras e serviços on-line Oyo.com.br; e a empresa especializada em campanhas de links patrocinados Blinks.

Em outubro do ano passado, os sócios começaram a avaliar uma série de companhias novatas e não encontraram um projeto estruturado o suficiente para gerar resultados em poucos meses. Mas descobriram um nicho de mercado pouco explorado, o de aceleradoras. Elas surgiram nos Estados Unidos na década de 90, mas só no ano passado ganharam espaço no Brasil. Diferentemente da incubadora, que apoia projetos em estágio inicial, durante anos, a aceleradora auxilia empresas jovens, mas com potencial de multiplicar as vendas em poucos meses. Entre os exemplos mais conhecidos estão New Ventures, Artemisia, Aceleradora e 21212.

Assim, os sócios inauguraram em março a Tree Labs, que oferece serviços para "acelerar" o crescimento de companhias novatas. Com sede em São Paulo, a aceleradora presta serviços de apoio às companhias novatas, como suporte jurídico, contábil e de marketing, projeto de comunicação e design para marcas, serviço de publicidade por e-mail ou via sites como Google, Facebook e LinkedIn. As companhias não pagam para ter acesso ao serviço. Em troca, a Tree Labs adquire participação de 9% sobre o capital das novatas.

"O trabalho consiste em oferecer tudo que uma 'startup' precisa para desenvolver produtos ótimos em um semestre e tentar captar investimentos de terceiros", afirmou Eigier, sócio-diretor da Tree Labs. O foco da aceleradora está em companhias de internet, devido à facilidade para implantar e vender serviços em poucos meses.

Este ano, os sócios avaliaram 70 empresas novatas e selecionaram cinco que consideraram com mais chances de sucesso no curto prazo. São elas: Agendor, que desenvolveu um software de relacionamento e gestão de negócios por internet; o portal de assinaturas Assiname.com.br; Clickarq, rede colaborativa de arquitetura; Logovia, rede colaborativa de marketing; e Recruto, serviço de recrutamento para a área de recursos humanos de empresas.

O trabalho com as companhias teve início em julho e termina em dezembro. Ao fim do processo, os empreendedores apresentam o negócio a grupos de investimentos, na tentativa de captar novos recursos. A Tree Labs manterá a participação de 9% no capital dessas empresas após esse período, disse Eigier. "A meta é atrair entre cinco e oito projetos por semestre", afirmou ele. Em outubro, a aceleradora selecionará novas companhias para auxiliar em 2013.

Michel Wajs, sócio da Clickarq, passa o dia na aceleradora e recebe orientações para melhorar a administração da empresa. Nesse intervalo, Wajs já se reuniu com grupos de investimento que visitam a Tree Labs. "Era importante ter a orientação de gente experiente para desenvolver melhor a empresa e ter menos problemas", disse Wajs.

A Clickarq administra um site que reúne arquitetos, decoradores, empresas e pessoas físicas interessadas em projetos de design e decoração de interiores. A negociação é feita no formato de concurso. O cliente divulga informações sobre o cômodo que deseja mudar e o preço que pagará pelo projeto, a partir de uma base de R$ 350. Os decoradores desenvolvem e enviam suas propostas para o ambiente. O dono do imóvel escolhe um projeto e o profissional responsável recebe o valor definido pela proposta.

Os usuários que lançam o concurso no site pagam pelo projeto de forma antecipada. Do valor pago, 65% são repassados ao decorador e o restante fica com o site. Wajs disse que, sem divulgação, o Clickarq atraiu nove projetos de decoração e 350 profissionais. "O objetivo agora é aumentar a rede de clientes com projetos de alto valor agregado", explicou Wajs. Para isso, os sócios negociam parcerias com administradoras de condomínios e construtoras para atrair projetos, como fachadas e áreas comuns de edifícios. Com trabalhos mais robustos, Wajs espera captar 8 mil decoradores e arquitetos, em 12 meses, o equivalente a 10% do total de profissionais atuantes no país.

Gustavo Paulillo, sócio da Agendor, também realizou mudanças em seu projeto de agenda de negócios digital, lançada em março na internet, com o apoio da aceleradora, e criou planos de assinatura para o serviço. O Agendor é um software para relacionamento das empresas com seus clientes (CRM), que pode ser usado na internet. O funcionamento é semelhante ao Dynamics CRM, da Microsoft. A ferramenta permite organizar e controlar os negócios, agendar reuniões, entre outras funções.

Com a orientação da Tree Labs, os sócios da Agendor desenvolveram para o software uma versão gratuita e planos, com funções mais sofisticadas, de R$ 80 a R$ 240 mensais, pagos de forma antecipada. A Agendor tem 200 clientes que usam o software gratuitamente e 14 assinantes pagos. "A meta é chegar a 10% a 12% de usuários pagantes em um ano, mas para isso a ferramenta ainda passará por melhorias", disse Paulillo.

Valor Econômico, 11-09-2012

© 2000 – 2012. Todos os direitos reservados ao Valor Econômico S.A. . Verifique nossos Termos de Uso em http://www.valor.com.br/termos-de-uso. Este material não pode ser publicado, reescrito, redistribuído ou transmitido por broadcast sem autorização do Valor Econômico. 

Leia mais em:

http://www.valor.com.br/empresas/2823854/apos-busca-por-startups-jovens-criam-aceleradora?utm_source=newsletter_tarde&utm_medium=11092012&utm_term=apos+busca+por+startups+jovens+criam+aceleradora&utm_campaign=informativo&NewsNid=2823564#ixzz26BrAFOGd

Responsabilidade de sócio por dívidas trabalhistas é limitada


VALOR ECONÔMICO - LEGISLAÇÃO & TRIBUTOS


Responsabilidade de sócio por dívidas é limitada

Compartilhar

Uma nova tendência da Justiça do Trabalho deve amenizar a situação de inúmeros ex-sócios que têm bens comprometidos para o pagamento de dívidas das empresas nas quais tiveram participação. Julgados dos Tribunais Regionais do Trabalho (TRTs) e até do Tribunal Superior do Trabalho (TST) têm aplicado o Código Civil para limitar a responsabilidade do ex-sócio aos fatos ocorridos no período em que ainda estava na companhia. Pelo entendimento, a responsabilidade só se estenderia a processos iniciados até dois anos após a averbação, na junta comercial, da saída da sociedade. Outras decisões só chamam o ex-sócio ao processo quando há a comprovação de conduta ilícita em sua gestão. 

A 7ª Turma do TST, por exemplo, aplicou por unanimidade o Código Civil a um caso recente. Apesar disso, não foi favorável ao ex-sócio de uma transportadora, por não poder rever provas. O acórdão do TRT de São Paulo não indicou a data de averbação de retirada do sócio da empresa na junta comercial. 

O antigo sócio alegava ter deixado a sociedade no dia 25 de setembro de 2001. Argumentou que, de acordo com os artigos 1.003 e 1.032 do Código Civil, o sócio somente teria responsabilidade pelas obrigações sociais até dois anos após ser averbada a resolução da sociedade. Ou seja, somente até 25 de setembro de 2003. Como a ação foi ajuizada em 4 de outubro de 2004, alegou que não poderia ser cobrado pelo débito. 

Os ministros do TST, apesar de admitirem a aplicação do Código Civil, não reformaram a decisão contrária ao ex-sócio. O relator do processo, Pedro Paulo Manus, porém, concluiu que "à luz do Código Civil, o sócio retirante, quando procede à regular averbação de sua retirada na junta comercial, apenas pode ser responsabilizado pelos débitos relativos ao período em que foi sócio e desde que seja acionado no decurso dos dois anos seguintes à referida averbação". Para completar, indicou outros julgados do próprio TST nesse sentido. 

Segundo o advogado Pedro Gomes Miranda e Moreira, do Celso Cordeiro de Almeida e Silva Advogados, tem sido muito comum a Justiça do Trabalho atribuir responsabilidade ao sócio da empresa quando a companhia não tem bens suficientes para garantir o crédito trabalhista. "Os ex-sócios ficam com seu patrimônio exposto a responder por essas dívidas", diz. 

Moreira atua em um caso semelhante no TRT paulista, no qual o sócio averbou sua retirada da sociedade em 1999 e está respondendo por uma execução trabalhista iniciada em 2008. "Foram penhoradas participações societárias dele em outras empresas para pagar uma dívida de cerca de R$ 200 mil", afirma o advogado. Para ele, essa limitação da responsabilidade do sócio, que vem ganhando corpo no Judiciário, traz importantes precedentes. Moreira diz que, como a legislação trabalhista é omissa com relação ao assunto, é possível aplicar o Código Civil. 

O TRT da 10ª Região, que abrange o Distrito Federal e o Tocantins, ao citar decisões do TST, determinou recentemente o cancelamento da penhora do automóvel de um ex-sócio de uma pizzaria, que estava sendo executada por um antigo funcionário. 

Em outro julgado, a 6ª Turma do TRT paulista foi além. Os desembargadores entenderam que a responsabilidade desses ex-sócios não decorre automaticamente e que pressupõe a existência de indícios de fraude na retirada da sociedade para que haja a condenação. A decisão ainda ressalta a condição de que a ação tenha sido ajuizada no prazo de dois anos após a averbação da alteração societária. Assim, excluíram a responsabilidade de um ex-sócio que se retirou da sociedade três anos antes do ajuizamento da ação e há anos sofria com a constrição de seus bens. 

Segundo o voto do relator, desembargador Rafael Pugliese Ribeiro, se a retirada do sócio não se deu com objetivo de desvirtuar, impedir ou fraudar a aplicação da legislação trabalhista, o ex-sócio não poderia responder pessoalmente pelos créditos trabalhistas. 

Para os advogados Simone Rocha, do Homero Costa Advocacia e Cauã Resende, do JCMB Advogados e Consultores, essas decisões, apesar de ainda serem minoria, trazem uma nova perspectiva. Simone afirma já ter obtido decisão favorável na qual o juiz condenou seu cliente a pagar apenas as parcelas da condenação pelo período em que respondia pela companhia. Para tentar excluir a responsabilidade de um sócio por dívidas trabalhistas, Resende ressalta ser essencial estar em dia com o registro de retirada de sócios na junta comercial para que se possa contar o prazo de dois anos, previsto no Código Civil. "Empresas mais informais se esquecem de registrar essas alterações." 

Adriana Aguiar - De São Paulo


Valor Econômico, 11 de setembro de 2012.

http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=12865


quinta-feira, 6 de setembro de 2012

Empresas terão que antecipar ICMS


VALOR ECONÔMICO - LEGISLAÇÃO & TRIBUTOS


Empresas terão que antecipar ICMS

Compartilhar

Os Estados de São Paulo e Santa Catarina firmaram 14 protocolos para arrecadar de forma antecipada o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS). Nas operações interestaduais com diversos produtos, o estabelecimento que vender a mercadoria (remetente) passa a ser o responsável pelo recolhimento do imposto em nome dos demais integrantes da cadeia produtiva. 

O ICMS será recolhido antecipadamente nas operações com eletrônicos, eletrodomésticos, artefatos de uso doméstico, artigos de papelaria, bicicletas, brinquedos, colchoaria, cosméticos, perfumaria, artigos de higiene pessoal, ferramentas, instrumentos musicais, máquinas e aparelhos mecânicos, elétricos, eletromecânicos e automáticos, materiais de construção, acabamento ou decoração, materiais elétricos, de limpeza e alimentos. 

Os acordos foram firmados por meio de protocolos com numeração que vai do 106 ao 119, firmados perante o Conselho Nacional de Política Fazendária (Confaz). Os acordos foram publicados na edição de ontem do Diário Oficial da União (DOU). Eles passam a surtir efeitos a partir do dia 1º de novembro. 

De acordo com as novas regras, o remetente também será responsável pelo pagamento da diferença entre a alíquota interna e a interestadual, incluídos o frete e o seguro. 

Esses protocolos só não serão aplicados em transferências realizadas por indústria para estabelecimento da mesma empresa - exceto varejista - e na destinação de matéria-prima, produto intermediário ou material de embalagem. Também não vale para destinatário que tenha firmado acordo de regime especial de tributação que lhe atribua a responsabilidade pela retenção e recolhimento do ICMS devido. 

Todos os protocolos têm um anexo único com as Margens de Valor Agregado (MVA) de cada produto para o cálculo do imposto estadual. Porém, em alguns casos - como o dos materiais elétricos -, a tabela só é válida quando a mercadoria tiver como destino Santa Catarina. Se for enviada para o Estado de São Paulo, deverá ser observado valor determinado por lei paulista. 

Laura Ignacio - De São Paulo

http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=12851

Valor Econômico, 06/09/2012

terça-feira, 28 de agosto de 2012

Cláusulas normativas não devem fixar contribuições confederativas

TRT 2ª REGIÃO


Cláusulas normativas não devem fixar contribuições confederativas

Compartilhar

Em acórdão da 17ª Turma do Tribunal Regional do Trabalho da 2ª Região, a juíza Soraya Galassi Lambert entendeu que as “cláusulas normativas que fixam contribuições confederativas ferem o direito à liberdade de associação”. 

A Constituição de 1988 estabeleceu em seu artigo 5º - que inicia o capítulo dos direitos e deveres individuais e coletivos - que “ninguém poderá ser compelido a associar-se ou a permanecer associado.” 

O artigo 8º, por sua vez, é todo dedicado ao direito da livre associação profissional ou sindical, e em seu inciso V prevê que “ninguém será obrigado a filiar-se ou a manter-se filiado a sindicato”. 

Com base nessa legislação, a magistrada entendeu que qualquer cláusula normativa, ainda que pactuada entre os sindicatos profissionais e econômicos, prevendo a cobrança de contribuição confederativa compulsória de todos os trabalhadores não só é inválida, como também viola ambos os preceitos constitucionais acima referidos. 

Cabe ressaltar que também é nesse sentido a Súmula Nº. 666 do Supremo Tribunal Federal (STF) e o Precedente Normativo Nº. 119 desta Corte. 

Com esse entendimento, o recurso do sindicato profissional foi negado à unanimidade de votos. 

(Proc. 00018687220105020069 – RO)

TRT 2ª Região, 28/08/2012

http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=12790

Alagoas amplia uso de precatório em pagamento de ICMS sobre importação

VALOR ECONÔMICO - BRASIL


Alagoas amplia uso de precatório em pagamento de ICMS sobre importação

Compartilhar

Pouco mais de um mês após a publicação de resolução do Senado, que unifica as alíquotas interestaduais do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) para combater a guerra fiscal dos portos, Alagoas soltou decreto ampliando o benefício para as empresas que importam mercadorias pelo Estado. 

Com o decreto, Alagoas dá um passo à frente não só para atrair as importações como também para disputar a arrecadação do ICMS nas vendas eletrônicas, questão que tem sido debatida principalmente pelos Estados do Nordeste. 

Publicado em junho, o decreto permite pagar com precatórios o ICMS devido na importação. Como não é necessário que o precatório usado para saldar o ICMS seja do próprio contribuinte, o título pode ser comprado de qualquer empresa ou pessoa física que possua o crédito judicial contra o Estado. 

O deságio na compra de precatórios chega a 60%, dizem os advogados, o que, na prática, permite abatimento em até 60% do ICMS pago na importação, mesmo sem redução de alíquota ou base de cálculo do tributo. Podem ser utilizados também os chamados precatórios alimentares. Ou seja, créditos resultantes de ações judiciais de servidores públicos contra o Estado de Alagoas. 

Uma lei estadual de 2003 já havia estabelecido o uso de precatórios para o pagamento do ICMS na importação de mercadorias, mas o decreto de junho regulamenta o assunto, deixando claro que o benefício está de pé e ampliando ainda mais a facilidade, combinando o incentivo com outros oferecidos pelo Estado. 

Com o novo decreto, o imposto não precisa ser pago no momento do desembaraço aduaneiro. O ICMS pode ser recolhido depois que o produto importado sair em uma venda interestadual. Com isso, a mercadoria pode ser mantida em centros de distribuição no território de Alagoas para depois ser comercializada. 

O Estado também possui incentivos fiscais para a instalação de centros de distribuição em Alagoas. Segundo o governo estadual, para usufruir do incentivo as empresas, entre outras condições, precisam ter número mínimo de empregados e 80% da venda do centro de distribuição precisa ser destinada ao comércio interestadual. 

O decreto também amplia o benefício ao permitir que os precatórios sejam utilizados para pagar até 95% do imposto devido nas vendas, a outro Estado, de mercadorias comercializadas pela internet ou por telemarketing. Em nota, a Secretaria da Fazenda de Alagoas diz que o decreto vai aumentar o volume de importações no porto de Alagoas. O Estado diz que, por se tratar de benefício novo, não tem dados sobre o número de empresas que solicitaram o regime especial para o pagamento do ICMS com precatórios.

"Os Estados estão tentando achar brechas e soluções para sobreviver" diz Cláudio Trinchão, coordenador dos Estados no Conselho Nacional de Política Fazendária (Confaz), sobre a iniciativa de Alagoas. Ele diz que não analisou o texto do novo decreto, mas acredita que, a princípio, o benefício alagoano não pode ser classificado como incentivo fiscal questionável. "Não há redução de ICMS com concessão de crédito nem redução de alíquota ou base de cálculo. Na verdade, é um acerto contábil." 

Leonardo de Almeida, da Athros ASPR, lembra que o decreto não faz restrição ao tipo de precatório, mas só podem ser usados créditos pendentes até 13 de setembro de 2000, ou que tenham sido resultantes de ações judiciais ajuizadas até 31 de dezembro de 1999. 

Marcelo Salomão, sócio do Brasil Salomão e Matthes Advocacia, diz que há grande volume de precatórios em negociação. Segundo ele, o benefício de Alagoas está sendo muito procurado por empresas que estudam estratégias novas, devido à unificação em 4% da alíquota do ICMS interestadual para produtos importados a partir do ano que vem. "Muitas empresas querem implantar centro de distribuição no Nordeste, e Alagoas tornou-se opção interessante, porque alia o incentivo para o centro de distribuição com a facilidade dos precatórios." 

Marta Watanabe - De São Paulo

Valor Econômico, 28/08/2012

http://www.aasp.org.br/aasp/imprensa/clipping/cli_noticia.asp?idnot=12784

segunda-feira, 27 de agosto de 2012

Disputas contra União envolvem R$ 342 bi

Disputas contra União envolvem R$ 342 bi

Valor Econômico - 22/08/2012

Por Bárbara Pombo | De Brasília

A União teria um prejuízo de R$ 342 bilhões caso perdesse hoje as 20 maiores disputas tributárias e previdenciárias que aguardam um desfecho nos tribunais superiores. O impacto econômico dessas discussões está na Lei de Diretrizes Orçamentárias (LDO) de 2013, sancionada na segunda-feira pela presidente Dilma Rousseff. Dentre as disputas, 15 estão no Supremo Tribunal Federal (STF). O restante no Superior Tribunal de Justiça (STJ). Todas sem previsão de término.

De todas as discussões, a inclusão do ICMS na base de cálculo do PIS e da Cofins é a de maior impacto. Estão em jogo R$ 89,4 bilhões referentes apenas ao período de 2003 a 2008. O valor, em caso de derrota da União, terá que ser devolvido aos contribuintes. "Não há milagre. Em caso de perda, é possível e provável que o Executivo busque uma outra fonte de receita", afirma Fabrício Da Soller, procurador-geral-adjunto da Procuradoria-Geral da Fazenda Nacional (PGFN).

O assunto é debatido desde 2006 no Supremo. Os ministros iniciaram a discussão por meio de um recurso extraordinário de uma empresa distribuidora de autopeças. Um ano depois, a União ajuizou a ação declaratória de constitucionalidade (ADC) nº 18.

O governo pede o reconhecimento da constitucionalidade da inclusão do ICMS no cálculo do PIS e da Cofins. Na prática, excluir o imposto estadual - que incide sobre a receita bruta das empresas - significa recolher menos contribuição e, portanto, ter resultados melhores. Na ação, 25 Estados, confederações e federações representativas da indústria e do comércio atuam como interessados e prestam informações aos ministros. De relatoria do ministro Celso de Mello, a ADC ainda não foi incluída na pauta de julgamentos.

Outra discussão que é acompanhada de perto pela União é a que envolve a tributação de lucros de coligadas e controladas no exterior, antes da disponibilização dos recursos no Brasil. A questão está na pauta do Supremo há mais de dez anos. Para esse caso, a estimativa é de R$ 36,6 bilhões. O valor, porém, pode estar subestimado. Só a Vale discute o tema em processos que somam R$ 30,5 bilhões.

A Fazenda Nacional tem feito esforços para que o assunto seja definido ainda neste ano, pois teme que a discussão volte à estaca zero a partir de nova composição de ministros e o reconhecimento de repercussão geral do tema por meio de um novo recurso. "Estamos à beira de uma definição. Por isso, a discussão está no nosso radar", afirma Da Soller. O Supremo, na análise de uma ação ajuizada pela Confederação Nacional da Indústria (CNI), já acena uma vitória para o Fisco, inclusive com os votos dos ministros Cesar Peluso e Ayres Britto, que se aposentarão neste ano.

Para o advogado Júlio de Oliveira, do Machado Associados, a disputa sobre a tributação de lucros de coligadas é importante e trabalhosa. Mas a que desperta maior interesse entre os contribuintes é a da inclusão do ICMS no PIS e na Cofins. "Estamos falando de um percentual de 18% ou 25% em uma contribuição de quase 10%, o que afeta consideravelmente grandes, médias e pequenas empresas", diz.

Também está no foco da União a obrigatoriedade de recolhimento de Cofins por bancos, seguradoras e demais instituições financeiras. Pelo menos R$ 17 bilhões estão em discussão, de acordo com dados de fevereiro da Receita Federal. "A decisão do Supremo poderá afetar substancialmente a base de cálculo de um setor com alta capacidade de contribuição", afirma Da Soller. O Itaú-Unibanco foi um dos únicos bancos que já desistiu de discutir a questão judicialmente para parcelar débitos com descontos de multa e juros no Refis da Crise.

Os bancos entendem que devem pagar o tributo apenas sobre receitas com tarifas de serviços, como emissão de cheques. A Fazenda, porém, defende que Cofins incide também sobre o faturamento das operações financeiras, como empréstimos.

A União ainda aponta risco de R$ 75,5 bilhões no questionamento sobre o recolhimento do PIS e Cofins pelo sistema não cumulativo, encampado no Supremo pelas empresas de serviços que faturam mais de R$ 48 milhões por ano. Com alíquota maior e sem créditos gerados na compra de insumos essenciais para a produção, o setor alega aumento considerável na carga tributária.

Em paralelo, o Superior Tribunal de Justiça (STJ) também foi chamado a decidir uma questão relacionada com impacto de R$ 32 bilhões. A Corte terá que definir o conceito de insumo para obtenção dos créditos de PIS e Cofins. Contribuintes defendem uma interpretação ampla, enquanto o Fisco restringe o termo ao custo com matérias-primas consumidas na produção.

Preocupa ainda a União a discussão, de R$ 33,8 bilhões, sobre a inclusão do ICMS e do próprio PIS e Cofins no valor aduaneiro, base de cálculo para o recolhimento do PIS/Cofins na importação. O julgamento foi iniciado no Supremo em 2010 a favor dos contribuintes, mas foi interrompido por um pedido de vista do ministro Dias Toffoli.

O STF também terá que definir se a Contribuição Social sobre o Lucro Líquido (CSLL) deve ser incluída no cálculo do Imposto de Renda (IR) das empresas e da própria CSLL. O recurso do Santander começou a ser analisado em 2008 com votos favoráveis aos contribuintes e ao Fisco. O impacto com a definição, segundo a Receita, está estimado em R$ 14,8 bilhões.

Disputas importantes, mas sem estimativas seguras de impacto também estão na lista do governo, como as ações de entidades fechadas de previdência complementar - como Previ e Petros - contra o recolhimento de Imposto de Renda e CSLL. Há ainda a disputa sobre a aplicação de índices de correção monetária que teria afetado o recolhimento do IR nos anos de 1989 e 1990.

Leia mais:

·  Disputas fiscais ameaçam levar R$ 342 bi da União

http://www.fazenda.gov.br/resenhaeletronica/MostraMateria.asp?page=&cod=834249